Банковский ресурс: деньги для фронта, стойкость для тыла
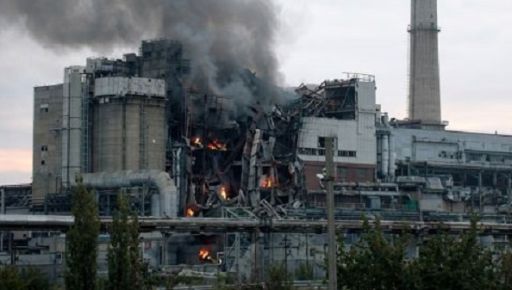
Украинская экономика вошла в рецессию. Российские удары по черноморским портам резко ограничили экспорт металлургической и аграрной продукции – основных источников валютной выручки.
Сокрушительные удары по металлургическим предприятиям почти остановили отрасль. Аграрии планируют уменьшать посевные площади под зерновыми. Малый и средний бизнес уменьшает объемы деятельности. В этом году, по состоянию на 4 ноября, официальный курс доллара США уже 33 раза устанавливал новый исторический максимум по отношению к гривне. Банки остаются островами стабильности денежной системы. Но не спешат дать бизнесу кредитный импульс для перезагрузки.
Депсертификаты НБУ – финансовая подушка банков
Война на истощение – это, прежде всего, война экономик. Несмотря на самоуверенность Путина на экономических форумах, дела в российской экономике плохи. Вместе с тем ожидать дефолта или банкопада в России пока не стоит.
Будем откровенны, состояние украинской экономики хуже, чем в России. Но у нас есть то, чего лишена РФ – финансовый стратегический тыл в виде ЕС, МВФ, Всемирного банка и других институций. После "синей волны" на промежуточных выборах в Конгресс в эту финансовую коалицию могут вернуться США, когда в январе 2027-го демократы смогут продвигать новую помощь Украине, о чем уже заявляют в Демократической партии.
Но этот стратегический тыл не бездонный. Политические настроения в странах Евросоюза меняются не в пользу Украины. В следующем году во Франции будут выбирать президента, в Италии – парламент, а в Германии пройдут региональные выборы. Надеяться, что финансовое питание со стороны ЕС будет постоянным и не сократится – это инфантильность.
Необходимо рассчитывать на свои силы, эффективно управляя внутренними ресурсами. Чтобы не оказаться в ловушке тотальной зависимости. Ставка только на заимствование и наращивание внешнего долга – тупик в долгосрочной перспективе.
Активизация малого и среднего бизнеса, нацеленного на производство продукции с высокой добавленной стоимостью – один из путей оживления экономики. Бизнес нуждается в инвестициях, стартовом капитале. Так что украинские банки должны дать ему кредитный импульс.
Безусловно, банки не справятся сами. Для длинных дешевых кредитов также необходимы государственные программы льготного кредитования и гарантии.
Однако банковский ресурс в Украине далеко не иссяк. По расчетам института Growford, в 2022–2025 годах банки получили около 300 млрд грн процентных доходов от депозитных сертификатов НБУ.
Депозитный сертификат НБУ – это, попросту, аналог депозита, который открывает не человек в банке, а коммерческий банк в Нацбанке. В отличие от кредитования бизнеса или населения, где заемщик может не вернуть деньги, здесь должником является сам НБУ.
Основанием для сверхприбылей стало резкое повышение учетной ставки. С 3 июня 2022 г., чтобы сдержать инфляцию и защитить гривну, НБУ повысил ее с 10% до 25% годовых. Одновременно ставка по однодневным депозитным сертификатам выросла до 23%. А с апреля 2023 года банки получили доступ к трехмесячным сертификатам под 25%.
Банки могли привлекать значительно более дешевые средства граждан и размещать их в Нацбанке под высокий гарантированный процент. Эта гигантская маржа – разница между стоимостью привлеченных средств и доходом от сертификатов – и стала одним из главных источников сверхприбылей.
Для сравнения: в 2021 году чистая прибыль банков составила 77,4 млрд грн, а в 2025-м – 126,5 млрд. Всего за 2022–2025 годы банки получили более 322 млрд грн чистой прибыли.
Сверхприбыль – сверхналог
Именно колоссальные сверхприбыли банков и острая потребность покрывать дефицит государственного бюджета во время войны стали главными причинами введения "налога на сверхприбыль".
Природа этих сверхприбылей была нерыночной, ведь банки получили их не благодаря уникальным бизнес-идеям или массовому кредитованию экономики, а из-за высокой учетной ставки, введенной НБУ во время войны. Фактически государство через НБУ платило банкам, когда у самого было критический дефицит бюджета.
Закон был принят в ноябре 2023 года, но повышенную ставку 50% применили к прибыли банков за весь год. Ретроспективное налогообложение стало вынужденным шагом военного времени.
Из-за длительной войны и нехватки средств на оборону государство не остановилось на 2023 году. После перерыва в 2025 году, когда действовала ставка 25%, в 2026 повышенное налогообложение возобновили. Временный инструмент превратился в механизм, в который государство возвращается, чтобы направить часть банковских сверхприбылей на военные расходы.
27 октября 2026 года Верховная Рада поддержала в первом чтении законопроект №15262, который предлагает сохранить ставку 50% и на 2027 год. По сообщению на сайте парламента, ожидаемые дополнительные поступления в бюджет – 38 млрд. грн. на финансирование безопасности и обороны.
Всегда в "плюсе"
Во время войны депсертификаты остаются для банков одним из самых простых инструментов заработка. Несмотря на повышенный налог, банковская система остается в солидном плюсе.
По данным НБУ, за первое полугодие 2026 года банки получили 108,57 млрд грн налогооблагаемой прибыли и 54,07 млрд грн чистой прибыли. В то же время, по отчету Казначейства, за этот период в государственный бюджет фактически поступило 72,7 млрд грн налога на прибыль банков, включая платежи за предыдущие периоды. По сообщению на сайте Верховной Рады, на 1 сентября 2026 года банки заработали на 63% больше, чем в 2021-м, даже с учетом инфляции.
Валютные ограничения, введенные НБУ в начале полномасштабного вторжения, сдерживают вывод капитала за границу. Коммерческие банки иногда напоминают собаку на сене – деньги есть, а кредитовать бизнес активнее не спешат.
В этом году НБУ изменил правила сделок с депсертификатами. Нацбанк объясняет модернизацию необходимостью развития денежного рынка в гривне, который должен создать основу для долгих кредитов и ипотеки. Банки должны более активно управлять ликвидностью и искать рыночные альтернативы размещению средств в НБУ. С 7 августа вместо полного удовлетворения заявок на трехмесячные сертификаты регулятор производит процентные тендеры с объявленным объемом раз в две недели. Банки конкурируют за возможность разместить денежные средства и предлагают собственные ставки. Верхний предел – учетная ставка плюс 3,5 процентного пункта. На аукционе банки конкурируют за ограниченный объем сертификатов и соглашаются на более низкую доходность. Инструмент стал несколько менее привлекательным для быстрого заработка.
Также с 1 декабря НБУ ограничивает доступ к депсертификатам, в том числе и на межбанковском рынке, для банков с подсанкционными собственниками существенного участия и банков, владельцам которых предъявлено требование продать акции. Для банков с подсанкционными собственниками допуск возможен только по решению НБУ.
Нацбанк заявляет о возврате кредитования в качестве ключевого банковского бизнеса. Но разворот этого банковского круизного лайнера пока лишь частичный. Главным источником процентных доходов все равно остаются ценные бумаги.
В июне, по сообщению НБУ, кредиты бизнесу и населению обеспечивали 48,2% таких доходов. Для понимания пропорций банковских доходов можно взять обнародованную весной экспертную оценку: 52% – ценные бумаги, прежде всего, депсертификаты НБУ и ОВГЗ, 26% – кредитование юридических лиц, 22% – население. Пропорция показательна. По этой оценке, население давало почти половину кредитного дохода, а юридические лица – лишь около четверти всех процентных доходов банков, вдвое меньше ценных бумаг.
Кредитные портфели банков: получат ли гражданский бизнес и ОПК капитал для развития
На какой кредитный импульс могут рассчитывать малые предприниматели и компании? Какой объем банковского кредитования получила милтек-отрасль (военные технологии)?
К началу сентября 2026 года валовой кредитный портфель бизнеса превышал триллион гривен. Это остаток долга предприятий перед банками, а не сумма выданных за год кредитов. В сентябре, по данным НБУ, чистые гривневые кредиты бизнеса росли более чем на 32% из года в год. Банки кредитуют экономику и достаточно активно.
Но бизнесмену от общего прироста портфеля легче не становится, если его проект не проходит банковского отбора. Во ІІ квартале средняя ставка гривневых кредитов бизнеса составила 15,3% годовых. Насколько посильна такая цена для нового производства, которому нужно закупить оборудование, найти работников и наладить сбыт? А если предприятие работает под угрозой обстрелов?
Именно здесь нужны государственные программы по удешевлению кредитов и распределению рисков. Однако государство должно выполнять свои обязательства. По выводам Счетной палаты, на 30 июля 2026 г. долг по компенсации процентов банкам по программе "5-7-9%" составил 8,8 млрд грн. Без бюджетного обеспечения обещание доступных денег само становится источником неопределенности.
Для оборонно-промышленного комплекса работает отдельная программа: предприятие платит 5% годовых, остальное компенсирует государство. По сообщению Минобороны от 14 октября, за почти два года заключено 211 кредитных договоров на 12,51 млрд грн. Можно привлечь до 500 млн. грн. на инвестиционные проекты или пополнение оборотного капитала. Это показатели одной программы, а не всего банковского финансирования оборонки.
В декабре 2025 года шесть государственных и частных банков подписали кредитное соглашение на 21,5 млрд. грн. для одного предприятия ОПК – на три года под государственные гарантии. Следовательно, механизм привлечения крупных банковских средств существует. Роль государства – взять на себя определенную часть риска.
НБУ также ослабляет регуляторные барьеры. В октябре он повысил с 0,3 до 0,75 коэффициент ликвидности отдельных видов залога по оборонным и энергетическим договорам. Банки могут учесть огромную часть имущественных прав на выручку за уже отгруженные продукты либо выполненные работы как обеспечение кредита.
Однако как дожить до самого заказа? Разработать систему, изготовить опытный образец, пройти испытания, доказать его пригодность военным. Кредит на комплектующие для действующего контракта не решает автоматически вопрос финансирования предыдущих этапов. Общие миллиарды кредитования ОПК еще не отвечают на вопрос о доступности денег для разработчиков военных технологий.
Банки отвечают за средства вкладчиков, и требовать кредитовать любую перспективную идею было бы безответственно. Но правительство, банки и оборонные заказчики должны обеспечить путь от проверенной разработки до серийного производства – с грантами, инвестициями, кредитами и гарантиями. Для воюющей страны кредитный импульс должен измеряться количеством предприятий, которые могут развиваться и инвестировать в R&D (исследования и разработки), а также объемом изготовленной ими продукции для фронта.
Кредиты для населения: кому доступна банковская щедрость
На начало сентября 2026 года валовой портфель кредитов населению составил 425,2 млрд. грн. против 242,6 млрд. в конце 2021-го. За этим ростом стоят разные потребности: приобретение жилья, автомобиля, бытовой техники, покрытие временной нехватки денег. Кредит может помочь семье. А может сделать ее еще зависимее следующей зарплаты.
Поэтому общественную пользу этого портфеля следует оценивать также по тому, что именно банки помогают приобрести и кому доступное финансирование. Особенно когда речь идет о государственных банках. Ведь их владелец – государство, которое обязано найти деньги на оборону, восстановление инфраструктуры, поддержку потерявших жилье людей. В банковском секторе правительство доминирует. Только пять государственных банков из 59 действующих банков сосредоточивают 50,1% чистых активов сектора (на 1 сентября 2026 года).
Потребительские кредиты бывают разными. К примеру, возьмем государственный Сбербанк. В апреле 2025 года он объявил партнерскую программу по Mercedes-Benz: ставка от 0,01%, первоначальный взнос от 20%, срок до семи лет. Помочь осуществить мечту о Mercedes во время великой войны – выразительный рекламный месседж государственного финучреждения.
В августе 2026 года в Сбербанке появилась программа для покупателей Harley-Davidson. Снова ставка от 0,01% годовых, кредит до 2,5 млн грн сроком до пяти лет, первоначальный взнос от 30%. Для премиального комфорта государственный банк находит и партнеров и специальные кредитные условия.
Естественно, ставка 0,01% – маркетинговый минимум. Условия зависят от взноса и срока, а стоимость включает сопутствующие расходы. Но эти предложения показывают, при каком клиенте банк готов соревноваться.
А как упорно муниципальные банки конкурируют за возможность обеспечить семью переселенцев доступным жильем? К началу ноября 2026-го "еселей" (государственная программа доступной ипотеки) воспользовались почти 30 тысяч семей разных категорий. Естественно, это принципиальный итог. Но это количество не соответствует запросу доступного жилья. По состоянию на 23 сентября 2026 г. в Украине официально учтено 4 699 045 внутренне перемещенных лиц. По общей оценке Всемирного банка, правительства и международных партнеров, к концу 2025 года повреждение или разрушение жилья затронули более трех миллионов домохозяйств.
К тому же, нужна и доступная социальная аренда для тех, кто не может взять ипотеку. Строительство муниципального социального жилья должно стать одним из приоритетов кредитования украинских государственных банков.
Общества ищут деньги в международных финансовых учреждениях. Европейский инвестиционный банк и ЕС согласовали €100 млн кредитных и грантовых средств для пяти украинских городов – Львова, Житомира, Николаева, Кременчуга и Кропивницкого. Другая программа ЕС уже обеспечила переселенцев жильем в переоборудованных зданиях в девяти городах – Черновцах, Черткове, Ивано-Франковске, Хмельницком, Киверцах, Ковеле, Луцке, Золочеве и Звягеле.
От украинских государственных банков также требуются конкретные программы финансирования строительства, переоборудования или реконструкции социального жилья.
Именно государство как владелец должно требовать от своих банков больших объемов финансирования социально важных проектов. С конкретными условиями, сроками и результатами.
Если банки во время войны демонстрируют креатив в программах премиального комфорта, то банкирам следует усилить изобретательность и предоставление доступных кредитов для обеспечения базовых потребностей граждан.
Безопасная гавань – суверенная Украина
В стране на пятом году сокрушительной войны существуют кредитные программы для покупки люксовых авто, тогда как малому бизнесу из прифронтовых регионов не хватает доступного финансирования для релокации. Эта диспропорция очевидна, и ее необходимо устранить.
Малый и средний бизнес должен стать опорой государства во время войны. Однако сегодня таким предпринимателям очень трудно получить кредит в банке. У банков есть значительный ресурс ликвидности, но пытаются держать деньги в "безопасных гаванях" ценных бумаг. Однако единственной гарантией безопасности финансового сектора может быть экономически устойчивая страна.
Примечательно, что НБУ и профильный парламентский комитет делают разные акценты в оценке деятельности банковской системы. Глава профильного парламентского комитета Даниил Гетманцев критикует преобладание доходов банков от ценных бумаг над доходами от кредитования, тогда как глава НБУ Андрей Пышный подчеркивает активный рост кредитования и настаивает на необходимости сохранять прибыль как источник капитализации банковских учреждений.
В политическом противостоянии необходимо не допустить погружения в экономику и финансово-банковскую систему страны в еще больший кризис. В войнах на истощение побеждает и страна, чья экономика более адаптивна, а банковский сектор – гибкий, инновационный и открытый к новым идеям. Его главным приоритетом должна быть поддержка и развитие среднего бизнеса и малого предпринимательства. Безопасная гавань для банков – это суверенная, независимая Украина.
Окно возможностей без дверей к миру: приближается ли финал войны