Банківський ресурс: гроші для фронту, стійкість для тилу
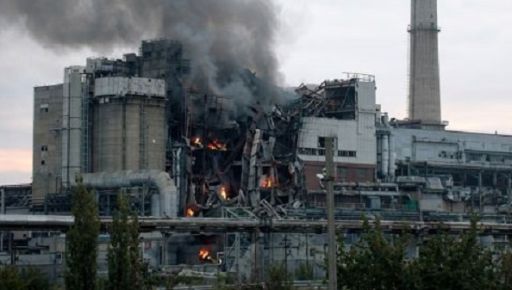
Українська економіка увійшла в рецесію. Російські удари по чорноморських портах різко обмежили експорт металургійної та аграрної продукції – основних джерел валютної виручки.
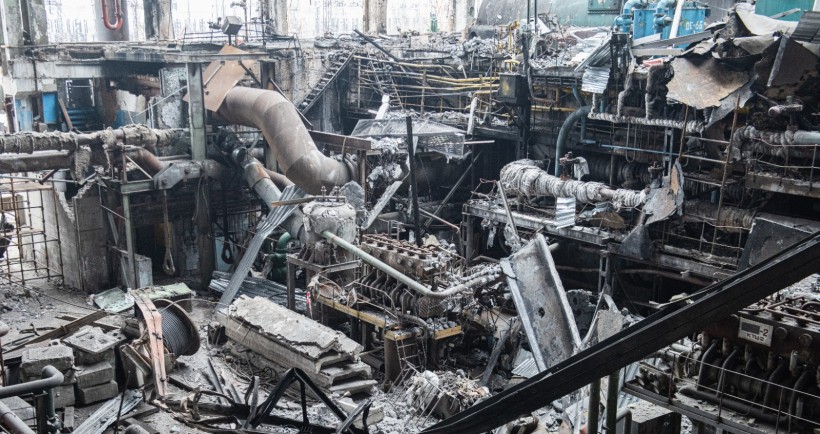
Нищівні удари по металургійних підприємствах майже зупинили галузь. Аграрії планують зменшувати посівні площі під зерновими. Малий та середній бізнес скорочує обсяги діяльності. Цього року, станом на 4 листопада, офіційний курс долара США вже 33 рази встановлював новий історичний максимум щодо гривні. Банки залишаються островами стабільності фінансової системи. Але не поспішають дати бізнесу кредитний імпульс для перезавантаження.
Депсертифікати НБУ – фінансова подушка банків
Війна на виснаження – це передусім війна економік. Попри самовпевненість Путіна на економічних форумах, справи в російській економіці кепські. Разом із тим очікувати на дефолт чи банкопад у Росії поки що не варто.
Будемо відверті, стан української економіки гірший, ніж у Росії. Але у нас є те, чого позбавлена РФ, – фінансовий стратегічний тил у вигляді ЄС, МВФ, Світового банку та інших інституцій. Після "синьої хвилі" на проміжних виборах до Конгресу до цієї фінансової коаліції можуть повернутися США, коли в січні 2027-го демократи зможуть просувати нову допомогу Україні, про що вже заявляють у Демократичній партії.
Але цей стратегічний тил не є бездонним. Політичні настрої в країнах Євросоюзу змінюються не на користь України. Наступного року у Франції обиратимуть президента, в Італії – парламент, а в Німеччині відбудуться регіональні вибори. Сподіватися, що фінансове живлення з боку ЄС буде постійним та не скоротиться, – це інфантильність.
Необхідно розраховувати на власні сили, ефективно управляючи внутрішніми ресурсами. Щоб не опинитися в пастці тотальної залежності. Ставка лише на запозичення й нарощування зовнішнього боргу – глухий кут у довгостроковій перспективі.
Активізація малого та середнього бізнесу, націленого на виробництво продукції з високою доданою вартістю, – один зі шляхів пожвавлення економіки. Бізнес потребує інвестицій, стартового капіталу. Тож українські банки повинні дати йому кредитний імпульс.
Безумовно, банки не впораються самі. Для довгих дешевих кредитів потрібні також державні програми пільгового кредитування та гарантії.
Проте банківський ресурс в Україні далеко не вичерпався. За розрахунками інституту Growford, у 2022–2025 роках банки отримали майже 300 млрд грн процентних доходів від депозитних сертифікатів НБУ.
Депозитний сертифікат НБУ – це, простими словами, аналог депозиту, який відкриває не людина в банку, а комерційний банк у Нацбанку. На відміну від кредитування бізнесу чи населення, де позичальник може не повернути гроші, тут боржником є сам НБУ.
Підґрунтям для надприбутків стало різке підвищення облікової ставки. Із 3 червня 2022 року, щоб стримати інфляцію та захистити гривню, НБУ підвищив її з 10% до 25% річних. Одночасно ставка за одноденними депозитними сертифікатами зросла до 23%. А з квітня 2023-го банки отримали доступ до тримісячних сертифікатів під 25%.
Банки могли залучати значно дешевші кошти громадян і розміщувати їх у Нацбанку під високий гарантований процент. Ця гігантська маржа – різниця між вартістю залучених коштів та доходом від сертифікатів – і стала одним із головних джерел надприбутків.
Для порівняння: у 2021 році чистий прибуток банків становив 77,4 млрд грн, а у 2025-му – 126,5 млрд. Загалом за 2022–2025 роки банки отримали понад 322 млрд грн чистого прибутку.
Надприбуток – надподаток
Саме колосальні надприбутки банків та гостра потреба покривати дефіцит державного бюджету під час війни стали головними причинами запровадження "податку на надприбуток".
Природа цих надприбутків була неринковою, адже банки отримали їх не завдяки унікальним бізнес-ідеям чи масовому кредитуванню економіки, а через високу облікову ставку, запроваджену НБУ під час війни. Фактично держава через НБУ платила банкам, коли сама мала критичний дефіцит бюджету.
Закон ухвалили в листопаді 2023 року, але підвищену ставку 50% застосували до прибутку банків за весь рік. Ретроспективне оподаткування стало вимушеним кроком воєнного часу.
Через тривалу війну та брак коштів на оборону держава не зупинилася на 2023 році. Після перерви у 2025 році, коли діяла ставка 25%, у 2026-му підвищене оподаткування відновили. Тимчасовий інструмент перетворився на механізм, до якого держава повертається, щоб спрямувати частину банківських надприбутків на воєнні видатки.
27 жовтня 2026 року Верховна Рада підтримала в першому читанні законопроєкт № 15262, який пропонує зберегти ставку 50% і на 2027 рік. За повідомленням на сайті парламенту, очікувані додаткові надходження до бюджету – 38 млрд грн на фінансування безпеки та оборони.
Завжди у "плюсі"
Упродовж війни депсертифікати залишаються для банків одним із найпростіших інструментів заробітку. Попри підвищений податок, банківська система залишається в солідному "плюсі".
За даними НБУ, за перше півріччя 2026 року банки отримали 108,57 млрд грн прибутку до оподаткування та 54,07 млрд грн чистого прибутку. Водночас, за звітом Казначейства, за цей період до державного бюджету фактично надійшло 72,7 млрд грн податку на прибуток банків, включно з платежами за попередні періоди. За повідомленням на сайті Верховної Ради, станом на 1 вересня 2026 року банки заробили на 63% більше, ніж у 2021-му, навіть з урахуванням інфляції.
Валютні обмеження, запроваджені НБУ на початку повномасштабного вторгнення, стримують виведення капіталу за кордон. Тож комерційні банки іноді нагадують собаку на сіні – гроші є, а кредитувати бізнес активніше не поспішають.
Цього року НБУ змінив правила операцій із депсертифікатами. Нацбанк пояснює модернізацію потребою розвивати грошовий ринок у гривні, який має створити основу для довгих кредитів та іпотеки. Банки повинні активніше управляти ліквідністю й шукати ринкові альтернативи розміщенню коштів у НБУ. Із 7 серпня замість повного задоволення заявок на тримісячні сертифікати регулятор проводить процентні тендери з оголошеним обсягом раз на два тижні. Банки конкурують за можливість розмістити кошти й пропонують власні ставки. Верхня межа – облікова ставка плюс 3,5 відсоткового пункту. На аукціоні банки конкурують за обмежений обсяг сертифікатів і погоджуються на нижчу дохідність. Інструмент став дещо менш привабливим для швидкого заробітку.
Також з 1 грудня НБУ обмежує доступ до депсертифікатів, зокрема й на міжбанківському ринку, для банків із підсанкційними власниками істотної участі та банків, власникам яких висунуто вимогу продати акції. Для банків із підсанкційними власниками допуск можливий лише за окремим рішенням НБУ.
Нацбанк заявляє про повернення кредитування до ролі ключового банківського бізнесу. Але розворот цього банківського круїзного лайнера поки що лише частковий. Головним джерелом процентних доходів все одно залишаються цінні папери.
У червні, за повідомленням НБУ, кредити бізнесу й населенню забезпечували 48,2% таких доходів. Для розуміння пропорцій банківських доходів можна взяти оприлюднену навесні експертну оцінку: 52% – цінні папери, передусім депсертифікати НБУ та ОВДП, 26% – кредитування юридичних осіб, 22% – населення. Пропорція показова. За цією оцінкою, населення давало майже половину кредитного доходу, а юридичні особи – лише близько чверті всіх процентних доходів банків, удвічі менше, ніж цінні папери.
Кредитні портфелі банків: чи отримають цивільний бізнес та ОПК капітал для розвитку
На який кредитний імпульс можуть розраховувати малі підприємці та компанії? Який обсяг банківського кредитування отримала мілтек-галузь (військові технології)?
На початок вересня 2026 року валовий кредитний портфель бізнесу перевищував трильйон гривень. Це залишок боргу підприємств перед банками, а не сума виданих за рік кредитів. У вересні, за даними НБУ, чисті гривневі кредити бізнесу зростали більш ніж на 32% рік до року. Банки кредитують економіку, і досить активно.
Але підприємцю від загального приросту портфеля легше не стає, якщо його проєкт не проходить банківського відбору. У ІІ кварталі середня ставка гривневих кредитів бізнесу становила 15,3% річних. Наскільки посильна така ціна для нового виробництва, якому ще потрібно закупити обладнання, знайти працівників і налагодити збут? А якщо підприємство працює під загрозою обстрілів?
Саме тут потрібні державні програми здешевлення кредитів і розподілу ризиків. Проте держава має виконувати власні зобов’язання. За висновками Рахункової палати, на 30 липня 2026 року борг із компенсації процентів банкам за програмою "5-7-9%" становив 8,8 млрд грн. Без бюджетного забезпечення обіцянка доступних грошей сама стає джерелом невизначеності.
Для оборонно-промислового комплексу працює окрема програма: підприємство сплачує 5% річних, решту компенсує держава. За повідомленням Міноборони від 14 жовтня, за майже два роки укладено 211 кредитних договорів на 12,51 млрд грн. Можна залучити до 500 млн грн на інвестиційні проєкти або поповнення оборотного капіталу. Це показники однієї програми, а не всього банківського фінансування оборонки.
У грудні 2025 року шість державних і приватних банків підписали кредитну угоду на 21,5 млрд грн для одного підприємства ОПК – на три роки під державні гарантії. Отже, механізм залучення великих банківських коштів існує. Роль держави – взяти на себе визначену частину ризику.
НБУ також послаблює регуляторні бар’єри. У жовтні він підвищив з 0,3 до 0,75 коефіцієнт ліквідності окремих видів застави за оборонними та енергетичними договорами. Банки можуть враховувати більшу частину майнових прав на виручку за вже відвантажені товари чи виконані роботи як забезпечення кредиту.
Однак як дожити до самого замовлення? Розробити систему, виготовити дослідний зразок, пройти випробування, довести його придатність військовим. Кредит на комплектуючі для чинного контракту не вирішує автоматично питання фінансування цих попередніх етапів. Загальні мільярди кредитування ОПК ще не відповідають на питання про доступність грошей для розробників військових технологій.
Банки відповідають за кошти вкладників, і вимагати кредитувати будь-яку перспективну ідею було б безвідповідально. Але уряд, банки та оборонні замовники повинні забезпечити шлях від перевіреної розробки до серійного виробництва – з грантами, інвестиціями, кредитами й гарантіями. Для воюючої країни кредитний імпульс має вимірюватися також кількістю підприємств, які можуть розвиватися та інвестувати в R&D (дослідження й розробки), а також обсягом виготовленої ними продукції для фронту.
Кредити для населення: кому доступна банківська щедрість
На початок вересня 2026 року валовий портфель кредитів населенню становив 425,2 млрд грн проти 242,6 млрд наприкінці 2021-го. За цим зростанням стоять різні потреби: придбання житла, автомобіля, побутової техніки, покриття тимчасового браку грошей. Кредит може допомогти родині. А може зробити її ще залежнішою від наступної зарплати.
Тому суспільну користь цього портфеля варто оцінювати також за тим, що саме банки допомагають придбати та кому доступне фінансування. Особливо коли йдеться про державні банки. Адже їхній власник – держава, яка зобов’язана знайти гроші на оборону, відновлення інфраструктури, підтримку людей, що втратили житло. У банківському секторі держава домінує. Лише п’ять державних банків із 59 діючих банків зосереджують 50,1% чистих активів сектору (станом на 1 вересня 2026 року).
Споживчі кредити бувають різними. До прикладу, візьмімо державний Ощадбанк. У квітні 2025 року він оголосив партнерську програму з Mercedes-Benz: ставка від 0,01%, початковий внесок від 20%, строк до семи років. Допомогти здійснити мрію про Mercedes під час великої війни – виразний рекламний меседж державної фінустанови.
У серпні 2026-го в Ощадбанку з’явилася програма для покупців Harley-Davidson. Знову ставка від 0,01% річних, кредит до 2,5 млн грн на строк до п’яти років, початковий внесок від 30%. Для преміального комфорту державний банк знаходить і партнерів, і спеціальні кредитні умови.
Звісно, ставка 0,01% – рекламний мінімум. Умови залежать від внеску та строку, а повна вартість включає супутні витрати. Але ці пропозиції показують, за якого клієнта банк готовий змагатися.
А наскільки наполегливо державні банки конкурують за можливість забезпечити родину переселенців доступним житлом? До початку листопада 2026-го "єОселею" (державна програма доступної іпотеки) скористалися майже 30 тисяч родин різних категорій. Звісно, це важливий результат. Але ця кількість не відповідає запиту на доступне житло. Станом на 23 вересня 2026 року в Україні офіційно обліковано 4 699 045 внутрішньо переміщених осіб. За спільною оцінкою Світового банку, уряду та міжнародних партнерів, на кінець 2025 року пошкодження або руйнування житла зачепили понад три мільйони домогосподарств.
До того ж потрібна й доступна соціальна оренда для тих, хто не може взяти іпотеку. Будівництво муніципального соціального житла має стати одним із пріоритетів кредитування українських державних банків.
Громади шукають гроші в міжнародних фінансових інституціях. Так, Європейський інвестиційний банк та ЄС погодили €100 млн кредитних і грантових коштів для п’яти українських міст – Львова, Житомира, Миколаєва, Кременчука та Кропивницького. Інша програма ЄС уже забезпечила переселенців житлом у переобладнаних будівлях у дев’яти містах – Чернівцях, Чорткові, Івано-Франківську, Хмельницькому, Ківерцях, Ковелі, Луцьку, Золочеві та Звягелі.
Від українських державних банків також потрібні конкретні програми фінансування будівництва, переобладнання чи реконструкції соціального житла.
Саме держава як власник має вимагати від своїх банків більших обсягів фінансування соціально важливих проєктів. З конкретними умовами, строками та результатами.
Якщо банки під час війни демонструють креатив у програмах преміального комфорту, то банкірам варто посилити винахідливість і у наданні доступних кредитів для забезпечення базових потреб громадян.
Безпечна гавань – суверенна Україна
У країні на п’ятому році нищівної війни існують кредитні програми для купівлі люксових авто, тоді як малому бізнесу з прифронтових регіонів бракує доступного фінансування для релокації. Ця диспропорція очевидна, і її необхідно усунути.
Малий та середній бізнес повинен стати опорою для держави під час війни. Проте сьогодні таким підприємцям вкрай важко отримати кредит у банку. Банки мають значний ресурс ліквідності, але намагаються тримати гроші в "безпечних гаванях" цінних паперів. Однак єдиною гарантією безпеки для фінансового сектору може бути економічно стійка країна.
Показово, що НБУ та профільний парламентський комітет роблять різні акценти в оцінці діяльності банківської системи. Голова профільного парламентського комітету Данило Гетманцев критикує переважання доходів банків від цінних паперів над доходами від кредитування, тоді як голова НБУ Андрій Пишний підкреслює активне зростання кредитування й наполягає на необхідності зберігати прибуток як джерело капіталізації банківських установ.
У політичному протистоянні необхідно не допустити занурення економіки та фінансово-банківської системи країни в ще більшу кризу. У війнах на виснаження перемагає та країна, чия економіка адаптивніша, а банківський сектор – гнучкий, інноваційний та відкритий до нових ідей. Його головним пріоритетом мають бути підтримка й розвиток середнього бізнесу та малого підприємництва. Безпечна гавань для банків – це суверенна, незалежна Україна.
Читайте також: Вікно можливостей без дверей до миру: чи наближається фінал війни